Domain aufbauleuchte.de kaufen?
Wir ziehen mit dem Projekt
aufbauleuchte.de um.
Sind Sie am Kauf der Domain
aufbauleuchte.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain aufbauleuchte.de kaufen?
Was sind die grundlegenden Unterschiede zwischen der Einnahmenüberschussrechnung und der Bilanzierung nach dem HGB und wie wirkt sich die Wahl der Rechnungsmethode auf die Besteuerung und die finanzielle Berichterstattung eines Unternehmens aus?
Die Einnahmenüberschussrechnung ist eine vereinfachte Form der Gewinnermittlung, die vor allem von kleineren Unternehmen und Freiberuflern genutzt wird. Sie erfasst lediglich die tatsächlichen Einnahmen und Ausgaben, ohne dabei das Betriebsvermögen zu berücksichtigen. Die Bilanzierung nach dem HGB hingegen erfasst sämtliche Vermögensgegenstände, Schulden und Eigenkapitalpositionen eines Unternehmens. Die Wahl der Rechnungsmethode hat direkte Auswirkungen auf die Besteuerung eines Unternehmens. Bei der Einnahmenüberschussrechnung werden die tatsächlichen Einnahmen und Ausgaben als Gewinn bzw. Verlust versteuert, während bei der Bilanzierung nach dem HGB der handelsrechtliche Gewinn als Grund **
Was bedeutet Besteuerung der Entgelte?
Was bedeutet Besteuerung der Entgelte? Die Besteuerung der Entgelte bezieht sich auf die Steuer, die auf Einkommen oder Vergütungen erhoben wird, die eine Person oder ein Unternehmen erhält. Dies kann Einkommen aus Gehältern, Honoraren, Mieten, Zinsen oder Dividenden umfassen. Die Höhe der Besteuerung hängt von verschiedenen Faktoren ab, wie dem Einkommenssteuersatz, der Art des Einkommens und den geltenden Steuergesetzen. Die Besteuerung der Entgelte ist ein wichtiger Aspekt der Finanzpolitik eines Landes und dient dazu, Einnahmen für die Regierung zu generieren und öffentliche Dienstleistungen zu finanzieren. **

Ähnliche Suchbegriffe für Bilanzierung-und-Besteuerung-der
Top-Angebote
Produkte zum Begriff Bilanzierung-und-Besteuerung-der:
-
Pendelleuchte Hängeleuchte Deckenlampe Rauchglas Stahl Esszimmerleuchte SchwarzDetails • Farbe: Mattschwarz und Rauch • Oberfläche: Bemalt • Hauptmaterial: Weichstahl und Glas • Nebenmaterial 1: Baustahl • Nebenmaterial 2: Glas • Gesamthöhe: 120cm • Höhe einstellbar: Ja • Lampenfassung: E27 • Lampenfassung Farbe: Schwarz • Maße HxBxL: 37cm x 30cm x 30cm Maße HxBxL: 37cm x 30cm x 30cm Oberfläche: Bemalt Nebenmaterial 1: Baustahl Nebenmaterial 2: Glas Gesamthöhe: 120cm139,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
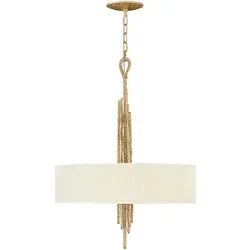
Hängeleuchte Deckenlampe Pendelleuchte Stahl Champagner Gold EsszimmerlampeBeschreibung Das auffällige Design von Spyre bietet faszinierende Silhouetten mit organischer Eleganz. Die handgehämmerten Finishes in Champagnergold oder Metallic Matte Bronze bestechen durch handwerkliche Eleganz. Details • Produktart: Hängeleuchte • Höhe in cm: 83,8 • Breite in cm: 61 • Länge in cm: 61 • min. Höhe in cm: 91,5 • max. Höhe in cm: 391,4 • Material: Stahl • Finish: Champagner Gold • Anzahl Fassungen: 6 • Maximale Wattleistung: 60W • Fassung: E14 • Lampe enthalten: nein • Stromspannung: 220-240V 50hz • Schutzklasse: Klasse I • Ketten-/Draht-/Kabellänge in cm: 304,8 Höhe in cm: 83,8 Breite in cm: 61 Länge in cm: 61 min. Höhe in cm: 91,5 max. Höhe in cm: 391,4801,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pendelleuchte HW175, Deckenleuchte Hängeleuchte Deckenlampe, 4-flammig- Modernes Design - Dekorativ - Individuell einsetzbar - Stromsparend - Leichte Montage - Inklusive Montagematerial - Chrom - Fassung und Gehäuse des Leuchtmittels aus Aluminium (besonders wärmeleitfähig) - Inklusive Leuchtmittel - Lampenschirme aus Glas Maße (ca.): Höhe: 118 cm Breite: 80 cm Tiefe: 16 cm Leuchtmittel: 4 Stück - Fassung: G9 - Bemessungsleistung: 28W - Nennleistung: 28W - Bemessungslichtstrom: 370 Lumen je Leuchtmittel - Nennlichtstrom: 370 Lumen je Leuchtmittel - Farbtemperatur: 3000K (warmweiß) - Farbwiedergabe: >=80 - Bemessungslebensdauer: 10000 h - Mittlere Nennlebensdauer: 10000 h - Elektrischer Leistungsfaktor: > 0,50 - Dimmbar: nein - Anlaufzeit bis zur Erreichung von 60% des Lichtstromes: keine - Zündzeit: < 0,5 s - Lampenlichtstromerhalt am Ende der Nennlebensdauer: 0,70 - Anzahl der Schaltzyklen: 1 000 - Quecksilbergehalt: 0,0 mg - Betriebsspannung: 230V ~ 50Hz Diese Pendelleuchte glänzt vor allem durch ihr geradliniges und elegantes Design in Chrom und Glas. Die Kombination aus beidem ergibt ein modernes Erscheinungsbild, wodurch sie zu einem fast universell einsetzbaren Begleiter für Ihr Wohnzimmer, Esszimmer, Galerie oder für Ihr Büro wird. Außerdem wurde bei dieser Leuchte aber nicht nur auf optische Aspekte Wert gelegt, natürlich ist sie auch mit der neuesten Technik ausgestattet, welche für eine lange Lebensdauer der Leuchtmittel sorgt und stromsparend arbeitet. Hier wurde selbstverständlich noch auf eine gute Wärmeleitung geachtet, so dass die Lebensdauer nicht unnötig verkürzt wird. Diese Pendelleuchte bietet Ihnen die ideale Grundlage, um Ihre Vorstellung der perfekten Beleuchtung Wirklichkeit werden zu lassen. Worauf warten Sie? Foto zeigt Lampe in beleuchtetem Zustand: Es handelt sich hierbei um ein Originalfoto Weitere Detailaufnahmen der ausgeschalteten Lampe:40,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Besteuerung der öffentlichen HandBesteuerung der öffentlichen Hand , Die Besteuerung der öffentlichen Hand erfreut sich in Praxis und Wissenschaft großer Aufmerksamkeit. Dafür gibt es eine Vielzahl von Gründen. Zum einen hat sich die organisatorische Struktur der Aufgabenerfüllung durch die öffentliche Hand in den vergangenen Jahrzehnten stark verändert. Privatisierung und Kooperation mit Privaten bzw. Outsourcing sind hier zentrale Stichworte. Diese neuen, teilweise hybriden Strukturen der Aufgabenerfüllungen ziehen steuerliche Folgefragen nach sich. Zum anderen haben sich auch die rechtlichen Rahmenbedingungen verändert. Durch die Rechtsprechung des Europäischen Gerichtshofs, etwa zur Umsatzsteuer, wurde beispielsweise der steuerliche Nexus auf Bereiche der öffentlichen Hand ausgeweitet, die früher nicht als steuerpflichtig galten. Umgekehrt hat der Gesetzgeber versucht, die ertragsteuerliche Lage von Dauerverlustbetrieben der öffentlichen Hand im KStG abschließend zu regeln. Es wird in der Wissenschaft bezweifelt, ob das gelungen ist. So könnten noch viele Beispiele ergänzt werden. Dieses Handbuch systematisiert die auftretenden Fragen wobei alle Lebens- und Wirtschaftsbereiche Berücksichtigung finden, die mit dem Staat und seinen Untergliederungen in unmittelbarem oder mittelbarem Zusammenhang stehen und für die Besteuerung relevant sind und somit ein umfassendes Kompendium der Besteuerung der öffentlichen Hand bietet. , Offroad-Leuchten > Zusatzbeleuchtung , Auflage: 2024, Erscheinungsjahr: 202502, Redaktion: Musil, Andreas~Küffner, Thomas, Auflage: 25002, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1000, Keyword: Besteuerung; Outsourcing; Privatisierung; öffentliche Hand, Fachschema: Abgabe - Abgabenordnung - AO~International (Recht)~Internationales Recht~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Internationales Recht, Warengruppe: HC/Internationales und ausländ. Recht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 61, Gewicht: 1946, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Ist Besteuerung der Rente verfassungswidrig?
Ist Besteuerung der Rente verfassungswidrig? Diese Frage ist umstritten und hängt von verschiedenen rechtlichen und politischen Überlegungen ab. Einige argumentieren, dass die Besteuerung der Rente eine Doppelbesteuerung darstellt, da die Rentenbeiträge bereits versteuert wurden. Andere vertreten die Ansicht, dass die Besteuerung der Rente notwendig ist, um die finanzielle Stabilität des Rentensystems zu gewährleisten. Letztendlich liegt es an den Gesetzgebern und Gerichten, zu entscheiden, ob die Besteuerung der Rente mit den verfassungsrechtlichen Grundsätzen vereinbar ist. **
-
Welche Art von Leuchtmittel eignet sich am besten für die Beleuchtung einer Tischleuchte?
Für eine Tischleuchte eignen sich am besten LED-Leuchtmittel, da sie energieeffizient sind und eine hohe Helligkeit bieten. Zudem haben LED-Leuchtmittel eine lange Lebensdauer und sind in verschiedenen Farbtemperaturen erhältlich, um die gewünschte Atmosphäre zu schaffen. Alternativ können auch Energiesparlampen oder Halogenlampen verwendet werden, je nach persönlichen Vorlieben und Anforderungen. **
-
Würdet ihr sagen, dass die Besteuerung des E-Liquids eine Besteuerung der Gesundheit ist?
Die Besteuerung des E-Liquids kann als eine Form der Besteuerung der Gesundheit betrachtet werden, da sie darauf abzielt, den Konsum von E-Zigaretten zu verringern und somit potenzielle gesundheitliche Risiken zu reduzieren. Durch die Erhöhung des Preises für E-Liquids wird der Konsum möglicherweise eingeschränkt und somit die Gesundheit der Verbraucher geschützt. Allerdings kann die Besteuerung auch andere Ziele verfolgen, wie z.B. die Generierung von Steuereinnahmen. **
-
Wie unterscheidet sich die Besteuerung von natürlichen Personen von der Besteuerung von juristischen Personen?
Die Besteuerung von natürlichen Personen basiert auf dem Einkommen und Vermögen des Einzelnen, während die Besteuerung von juristischen Personen auf dem Gewinn des Unternehmens basiert. Natürliche Personen zahlen Einkommensteuer, während juristische Personen Körperschaftsteuer zahlen. Zudem gibt es für juristische Personen weitere Steuern wie die Gewerbesteuer und die Umsatzsteuer. **


Was sind die grundlegenden Prinzipien der Bilanzierung?
Die grundlegenden Prinzipien der Bilanzierung sind das Realisationsprinzip, das Imparitätsprinzip und das Periodenabgrenzungsprinzip. Diese Prinzipien legen fest, wie Einnahmen und Ausgaben erfasst, bewertet und ausgewiesen werden müssen, um ein korrektes Bild der finanziellen Lage eines Unternehmens zu erhalten. Sie dienen dazu, die Transparenz, Vergleichbarkeit und Nachvollziehbarkeit von Finanzinformationen sicherzustellen. **
Was sind die grundlegenden Prinzipien der Bilanzierung?
Die grundlegenden Prinzipien der Bilanzierung sind das Realisationsprinzip, das Imparitätsprinzip und das Periodenabgrenzungsprinzip. Diese Prinzipien legen fest, wie Einnahmen und Ausgaben erfasst, bewertet und ausgewiesen werden müssen. Sie dienen dazu, die Transparenz und Vergleichbarkeit von Finanzinformationen sicherzustellen. **
Top-Angebote
Produkte zum Begriff Bilanzierung-und-Besteuerung-der:
-
Pendelleuchte HW170, Deckenleuchte Hängeleuchte Deckenlampe, Glasschirm- Markeninhaber betreibt Qualitätsmanagementsystem. Seit 2013 ist dieser zudem jährlich mit Mittelstandspreis für soziale Verantwortung Baden-Württemberg ausgezeichnet (siehe Homepage lea-mittelstandspreis) - Modernes Design - Stromsparend - Leichte Montag22,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Pendelleuchte Hängeleuchte Deckenlampe Rauchglas Stahl Esszimmerleuchte SchwarzDetails • Farbe: Mattschwarz und Rauch • Oberfläche: Bemalt • Hauptmaterial: Weichstahl und Glas • Nebenmaterial 1: Baustahl • Nebenmaterial 2: Glas • Gesamthöhe: 120cm • Höhe einstellbar: Ja • Lampenfassung: E27 • Lampenfassung Farbe: Schwarz • Maße HxBxL: 37cm x 30cm x 30cm Maße HxBxL: 37cm x 30cm x 30cm Oberfläche: Bemalt Nebenmaterial 1: Baustahl Nebenmaterial 2: Glas Gesamthöhe: 120cm139,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hängeleuchte Deckenlampe Pendelleuchte Stahl Champagner Gold EsszimmerlampeBeschreibung Das auffällige Design von Spyre bietet faszinierende Silhouetten mit organischer Eleganz. Die handgehämmerten Finishes in Champagnergold oder Metallic Matte Bronze bestechen durch handwerkliche Eleganz. Details • Produktart: Hängeleuchte • Höhe in cm: 83,8 • Breite in cm: 61 • Länge in cm: 61 • min. Höhe in cm: 91,5 • max. Höhe in cm: 391,4 • Material: Stahl • Finish: Champagner Gold • Anzahl Fassungen: 6 • Maximale Wattleistung: 60W • Fassung: E14 • Lampe enthalten: nein • Stromspannung: 220-240V 50hz • Schutzklasse: Klasse I • Ketten-/Draht-/Kabellänge in cm: 304,8 Höhe in cm: 83,8 Breite in cm: 61 Länge in cm: 61 min. Höhe in cm: 91,5 max. Höhe in cm: 391,4801,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die grundlegenden Unterschiede zwischen der Einnahmenüberschussrechnung und der Bilanzierung nach dem HGB und wie wirkt sich die Wahl der Rechnungsmethode auf die Besteuerung und die finanzielle Berichterstattung eines Unternehmens aus?
Die Einnahmenüberschussrechnung ist eine vereinfachte Form der Gewinnermittlung, die vor allem von kleineren Unternehmen und Freiberuflern genutzt wird. Sie erfasst lediglich die tatsächlichen Einnahmen und Ausgaben, ohne dabei das Betriebsvermögen zu berücksichtigen. Die Bilanzierung nach dem HGB hingegen erfasst sämtliche Vermögensgegenstände, Schulden und Eigenkapitalpositionen eines Unternehmens. Die Wahl der Rechnungsmethode hat direkte Auswirkungen auf die Besteuerung eines Unternehmens. Bei der Einnahmenüberschussrechnung werden die tatsächlichen Einnahmen und Ausgaben als Gewinn bzw. Verlust versteuert, während bei der Bilanzierung nach dem HGB der handelsrechtliche Gewinn als Grund **
-
Was bedeutet Besteuerung der Entgelte?
Was bedeutet Besteuerung der Entgelte? Die Besteuerung der Entgelte bezieht sich auf die Steuer, die auf Einkommen oder Vergütungen erhoben wird, die eine Person oder ein Unternehmen erhält. Dies kann Einkommen aus Gehältern, Honoraren, Mieten, Zinsen oder Dividenden umfassen. Die Höhe der Besteuerung hängt von verschiedenen Faktoren ab, wie dem Einkommenssteuersatz, der Art des Einkommens und den geltenden Steuergesetzen. Die Besteuerung der Entgelte ist ein wichtiger Aspekt der Finanzpolitik eines Landes und dient dazu, Einnahmen für die Regierung zu generieren und öffentliche Dienstleistungen zu finanzieren. **
-
Ist Besteuerung der Rente verfassungswidrig?
Ist Besteuerung der Rente verfassungswidrig? Diese Frage ist umstritten und hängt von verschiedenen rechtlichen und politischen Überlegungen ab. Einige argumentieren, dass die Besteuerung der Rente eine Doppelbesteuerung darstellt, da die Rentenbeiträge bereits versteuert wurden. Andere vertreten die Ansicht, dass die Besteuerung der Rente notwendig ist, um die finanzielle Stabilität des Rentensystems zu gewährleisten. Letztendlich liegt es an den Gesetzgebern und Gerichten, zu entscheiden, ob die Besteuerung der Rente mit den verfassungsrechtlichen Grundsätzen vereinbar ist. **
-
Welche Art von Leuchtmittel eignet sich am besten für die Beleuchtung einer Tischleuchte?
Für eine Tischleuchte eignen sich am besten LED-Leuchtmittel, da sie energieeffizient sind und eine hohe Helligkeit bieten. Zudem haben LED-Leuchtmittel eine lange Lebensdauer und sind in verschiedenen Farbtemperaturen erhältlich, um die gewünschte Atmosphäre zu schaffen. Alternativ können auch Energiesparlampen oder Halogenlampen verwendet werden, je nach persönlichen Vorlieben und Anforderungen. **
Ähnliche Suchbegriffe für Bilanzierung-und-Besteuerung-der
-
Pendelleuchte HW175, Deckenleuchte Hängeleuchte Deckenlampe, 4-flammig- Modernes Design - Dekorativ - Individuell einsetzbar - Stromsparend - Leichte Montage - Inklusive Montagematerial - Chrom - Fassung und Gehäuse des Leuchtmittels aus Aluminium (besonders wärmeleitfähig) - Inklusive Leuchtmittel - Lampenschirme aus Glas Maße (ca.): Höhe: 118 cm Breite: 80 cm Tiefe: 16 cm Leuchtmittel: 4 Stück - Fassung: G9 - Bemessungsleistung: 28W - Nennleistung: 28W - Bemessungslichtstrom: 370 Lumen je Leuchtmittel - Nennlichtstrom: 370 Lumen je Leuchtmittel - Farbtemperatur: 3000K (warmweiß) - Farbwiedergabe: >=80 - Bemessungslebensdauer: 10000 h - Mittlere Nennlebensdauer: 10000 h - Elektrischer Leistungsfaktor: > 0,50 - Dimmbar: nein - Anlaufzeit bis zur Erreichung von 60% des Lichtstromes: keine - Zündzeit: < 0,5 s - Lampenlichtstromerhalt am Ende der Nennlebensdauer: 0,70 - Anzahl der Schaltzyklen: 1 000 - Quecksilbergehalt: 0,0 mg - Betriebsspannung: 230V ~ 50Hz Diese Pendelleuchte glänzt vor allem durch ihr geradliniges und elegantes Design in Chrom und Glas. Die Kombination aus beidem ergibt ein modernes Erscheinungsbild, wodurch sie zu einem fast universell einsetzbaren Begleiter für Ihr Wohnzimmer, Esszimmer, Galerie oder für Ihr Büro wird. Außerdem wurde bei dieser Leuchte aber nicht nur auf optische Aspekte Wert gelegt, natürlich ist sie auch mit der neuesten Technik ausgestattet, welche für eine lange Lebensdauer der Leuchtmittel sorgt und stromsparend arbeitet. Hier wurde selbstverständlich noch auf eine gute Wärmeleitung geachtet, so dass die Lebensdauer nicht unnötig verkürzt wird. Diese Pendelleuchte bietet Ihnen die ideale Grundlage, um Ihre Vorstellung der perfekten Beleuchtung Wirklichkeit werden zu lassen. Worauf warten Sie? Foto zeigt Lampe in beleuchtetem Zustand: Es handelt sich hierbei um ein Originalfoto Weitere Detailaufnahmen der ausgeschalteten Lampe:40,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Besteuerung der öffentlichen HandBesteuerung der öffentlichen Hand , Die Besteuerung der öffentlichen Hand erfreut sich in Praxis und Wissenschaft großer Aufmerksamkeit. Dafür gibt es eine Vielzahl von Gründen. Zum einen hat sich die organisatorische Struktur der Aufgabenerfüllung durch die öffentliche Hand in den vergangenen Jahrzehnten stark verändert. Privatisierung und Kooperation mit Privaten bzw. Outsourcing sind hier zentrale Stichworte. Diese neuen, teilweise hybriden Strukturen der Aufgabenerfüllungen ziehen steuerliche Folgefragen nach sich. Zum anderen haben sich auch die rechtlichen Rahmenbedingungen verändert. Durch die Rechtsprechung des Europäischen Gerichtshofs, etwa zur Umsatzsteuer, wurde beispielsweise der steuerliche Nexus auf Bereiche der öffentlichen Hand ausgeweitet, die früher nicht als steuerpflichtig galten. Umgekehrt hat der Gesetzgeber versucht, die ertragsteuerliche Lage von Dauerverlustbetrieben der öffentlichen Hand im KStG abschließend zu regeln. Es wird in der Wissenschaft bezweifelt, ob das gelungen ist. So könnten noch viele Beispiele ergänzt werden. Dieses Handbuch systematisiert die auftretenden Fragen wobei alle Lebens- und Wirtschaftsbereiche Berücksichtigung finden, die mit dem Staat und seinen Untergliederungen in unmittelbarem oder mittelbarem Zusammenhang stehen und für die Besteuerung relevant sind und somit ein umfassendes Kompendium der Besteuerung der öffentlichen Hand bietet. , Offroad-Leuchten > Zusatzbeleuchtung , Auflage: 2024, Erscheinungsjahr: 202502, Redaktion: Musil, Andreas~Küffner, Thomas, Auflage: 25002, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1000, Keyword: Besteuerung; Outsourcing; Privatisierung; öffentliche Hand, Fachschema: Abgabe - Abgabenordnung - AO~International (Recht)~Internationales Recht~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Internationales Recht, Warengruppe: HC/Internationales und ausländ. Recht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 61, Gewicht: 1946, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fudalla, Mark: Bilanzierung und Jahresabschluss in der KommunalverwaltungBilanzierung und Jahresabschluss in der Kommunalverwaltung , Grundsätze für das "Neue Kommunale Finanzmanagement" (NKF) , Bremsbeläge > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20230308, Produktform: Kartoniert, Titel der Reihe: ESVbasics##, Autoren: Fudalla, Mark~Tölle, Martin~Wöste, Christian, Auflage: 23005, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 363, Abbildungen: mit zahlreichen Abbildungen, Keyword: Gesamtabschluss; Bilanzanalyse; Kommunen; NKF; Konzernabschluss, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Analyse / Bilanzanalyse~Bilanzanalyse~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Kommunalwesen~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen~Wirtschaft / Finanzen, Kredit, Fachkategorie: Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Öffentliches Finanz- und Rechnungswesen, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Länge: 208, Breite: 143, Höhe: 21, Gewicht: 454, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2114145, Vorgänger EAN: 9783503157891 9783503129102 9783503112418 9783503103072, eBook EAN: 9783503236008, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0035, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Deckenleuchte HW174, Pendelleuchte Hängeleuchte Deckenlampe, 1-flammig- Markeninhaber betreibt Qualitätsmanagementsystem. Seit 2013 ist dieser zudem jährlich mit Mittelstandspreis für soziale Verantwortung Baden-Württemberg ausgezeichnet (siehe Homepage lea-mittelstandspreis) - Modernes Design - Stromsparend - Leichte Montag20,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Würdet ihr sagen, dass die Besteuerung des E-Liquids eine Besteuerung der Gesundheit ist?
Die Besteuerung des E-Liquids kann als eine Form der Besteuerung der Gesundheit betrachtet werden, da sie darauf abzielt, den Konsum von E-Zigaretten zu verringern und somit potenzielle gesundheitliche Risiken zu reduzieren. Durch die Erhöhung des Preises für E-Liquids wird der Konsum möglicherweise eingeschränkt und somit die Gesundheit der Verbraucher geschützt. Allerdings kann die Besteuerung auch andere Ziele verfolgen, wie z.B. die Generierung von Steuereinnahmen. **
-
Wie unterscheidet sich die Besteuerung von natürlichen Personen von der Besteuerung von juristischen Personen?
Die Besteuerung von natürlichen Personen basiert auf dem Einkommen und Vermögen des Einzelnen, während die Besteuerung von juristischen Personen auf dem Gewinn des Unternehmens basiert. Natürliche Personen zahlen Einkommensteuer, während juristische Personen Körperschaftsteuer zahlen. Zudem gibt es für juristische Personen weitere Steuern wie die Gewerbesteuer und die Umsatzsteuer. **
-
Was sind die grundlegenden Prinzipien der Bilanzierung?
Die grundlegenden Prinzipien der Bilanzierung sind das Realisationsprinzip, das Imparitätsprinzip und das Periodenabgrenzungsprinzip. Diese Prinzipien legen fest, wie Einnahmen und Ausgaben erfasst, bewertet und ausgewiesen werden müssen, um ein korrektes Bild der finanziellen Lage eines Unternehmens zu erhalten. Sie dienen dazu, die Transparenz, Vergleichbarkeit und Nachvollziehbarkeit von Finanzinformationen sicherzustellen. **
-
Was sind die grundlegenden Prinzipien der Bilanzierung?
Die grundlegenden Prinzipien der Bilanzierung sind das Realisationsprinzip, das Imparitätsprinzip und das Periodenabgrenzungsprinzip. Diese Prinzipien legen fest, wie Einnahmen und Ausgaben erfasst, bewertet und ausgewiesen werden müssen. Sie dienen dazu, die Transparenz und Vergleichbarkeit von Finanzinformationen sicherzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.